COLUMN コラム
Soraie一級建築士コラム
金利のある世界は怖い世界?住宅ローンと賃金・物価の話
2026.09.21
Soraie一級建築士コラム|Vol.11
金利の変化を知り、これからの暮らしを考える
こんにちは。空間デザイン住宅Soraieの代表・一級建築士、小野です。
家づくりを考えていると、金利のニュースが気になると思います。
「住宅ローンの支払いが増えたら、暮らしていけるだろうか」
「金利が上がる時代に、家を建てても大丈夫なのだろうか」
長く返済する住宅ローンですから、不安になるのは自然なことです。
では、金利のある世界は、怖い世界なのでしょうか。
私がお伝えしたい一つの答えは、
金利が上がることだけで、暮らしが苦しくなると決まるわけではない。
ということです。
物価が上がっても、それ以上に所得が増える。経済が成長し、その状況に合わせて金利も動く。
そんな世界であれば、金利が上がる中でも、暮らしに余裕が生まれる場合があります。
もちろん、収入の増加を期待するだけでは、十分ではありません。
今回は、金利だけに目を向けるのではなく、賃金・物価・住宅ローンを一緒に見ながら、希望と備えの両方を持って家づくりを考えてみたいと思います。
この記事について
本記事は、金利と住宅ローンについての一般的な考え方を紹介するものです。掲載する家計例や将来シナリオは、条件を置いた説明用の試算であり、将来の金利・収入を保証したり、特定の住宅ローンを推奨したりするものではありません。
目次
- 1 なぜ、私たちは金利の上昇を怖く感じるのでしょうか
- 2 日本が目指したいのは、賃金と暮らしが育つ世界です
- 3 金利が上がっても、家計に残るお金が増えることがあります
- 4 年2%のインフレが続くと、1,000万円の実質価値はどうなる?
- 5 政策金利は、景気と物価に合わせて動きます
- 6 変動と固定では、関係の深い金利が違います
- 7 2036年・2046年・2056年を、3つのシナリオで考えます
- 8 怖いのは、物価と返済に賃金が追いつかないことです
- 9 変動・10年固定・全期間固定は、未来への備え方が違います
- 10 一級建築士相談会で、返済パターンとシナリオを組み合わせます
- 11 金利のニュースだけで、家づくりの希望を閉じないために
- 12 岡山で、暮らしと住宅ローンの予算を相談してみませんか
なぜ、私たちは金利の上昇を怖く感じるのでしょうか
その理由の一つは、私たちが長い間、低金利に慣れてきたことではないでしょうか。
日本の住宅ローン金利は、2024年までの約30年間、低い水準が続いてきました。借りる側にとって、これは大きな利点でした。
ただ、その背景には、経済や賃金が伸びにくく、低い物価上昇率やデフレから抜け出すことが課題だった時代があります。政府と日本銀行も、デフレからの脱却と持続的な経済成長を、共通の課題としてきました。
つまり、金利が低かったから、暮らしが順調に豊かになっていたわけではありません。
給料が増えにくい中で、景気を支えるために低い金利が必要だった、という面もあります。
もちろん、30年間ずっと同じ状態だったわけではなく、低金利そのものが悪いという話でもありません。
ただ、低金利でも、所得や購買力が伸びない状態が長く続くことは、経済全体として望ましい姿とはいえないと思います。
例えば、給料が変わらず、物価だけが年1%上がれば、その給料で買える物やサービスは少なくなります。
この「物価を考慮した給料の購買力」が、実質賃金です。物価も給料も完全に横ばいなら実質賃金も横ばいですが、物価に給料が追いつかなければ、実質賃金は下がります。
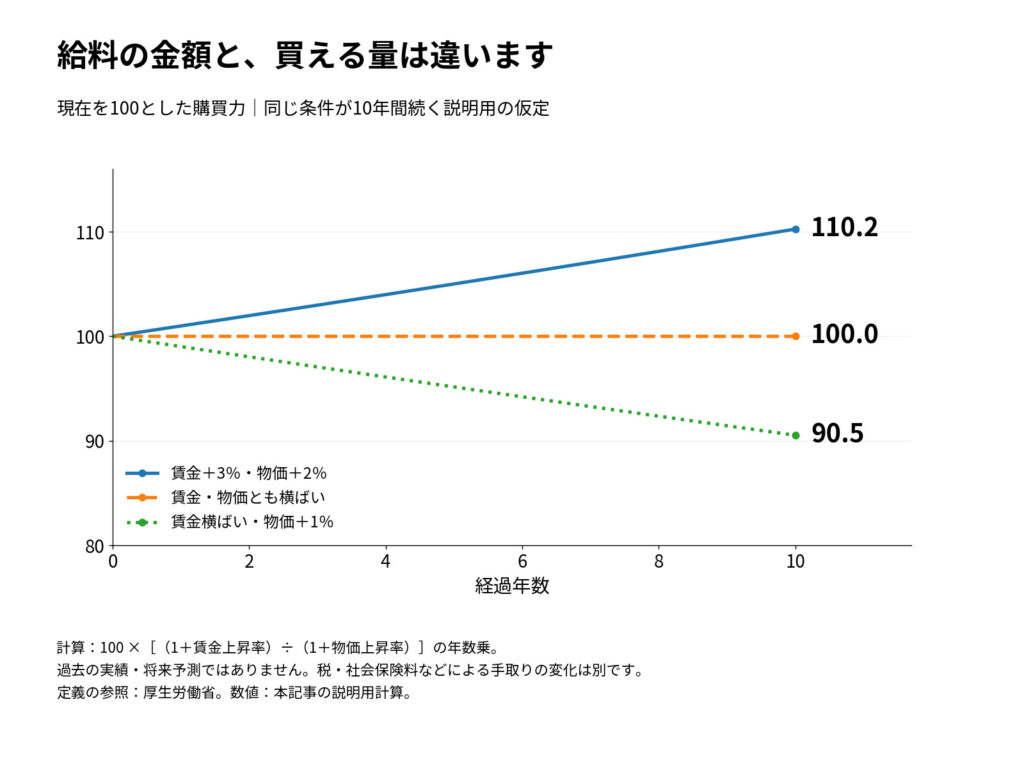
賃金と物価の組み合わせで、購買力は変わります。グラフは同じ条件が10年間続く仮定例で、過去の実績や将来予測ではありません。
そんな経験があるからこそ、
「給料は変わらないのに、金利だけが上がるのでは」
と感じやすいのかもしれません。
でも、これからの日本が目指したいのは、その世界ではありません。
日本が目指したいのは、賃金と暮らしが育つ世界です
日本銀行が掲げている物価安定の目標は、**消費者物価の前年比上昇率2%です。
一方、政府は、2029年度までの5年間で、日本経済全体で年1%程度の実質賃金上昇を定着させる目標を維持しています。また、骨太方針2026では、賃金と物価の好循環を確認しながら、日本銀行の2%の物価安定目標を持続的・安定的に実現していく方向が示されています。
簡単にいえば、
物価が緩やかに上がる。
それ以上に給料が増える。
企業の生産性や、実際の経済活動も伸びる。
という姿です。
簡単にいえば、
物価が緩やかに上がる。
それ以上に給料が増える。
企業の生産性や、実際の経済活動も伸びる。
という姿です。
例えば、給料が年3%増え、物価が年2%上がれば、実質賃金は約1%増える計算になります。
経済成長についても、単に値上がりで売上の金額が増えるだけでなく、生産やサービスそのものが伸びることが大切です。値上がりの影響を除いた経済活動の伸びを表すのが、実質GDP成長率です。
ここで大切なのは、物価や金利を上げること自体が目的ではないということです。
目指したいのは、所得と購買力が育ち、暮らしを少しずつ豊かにしていける経済です。その中で、景気や物価に合わせて金利も動きます。
ただし、政府の目標が、そのまま一人ひとりの収入増加を保証するものではありません。
日本が目指す方向を知りながら、自分たちの家計は、自分たちの数字で確かめる。
この二つを、一緒に考えたいと思います。
住まいのイメージ(AI生成)。Soraieの実際の施工事例や、特定の予算・仕様を再現した画像ではありません。
金利が上がっても、家計に残るお金が増えることがあります
では、賃金も増えていく世界で、住宅ローンはどうなるのでしょうか。
説明のため、毎月の家計を比べてみます。
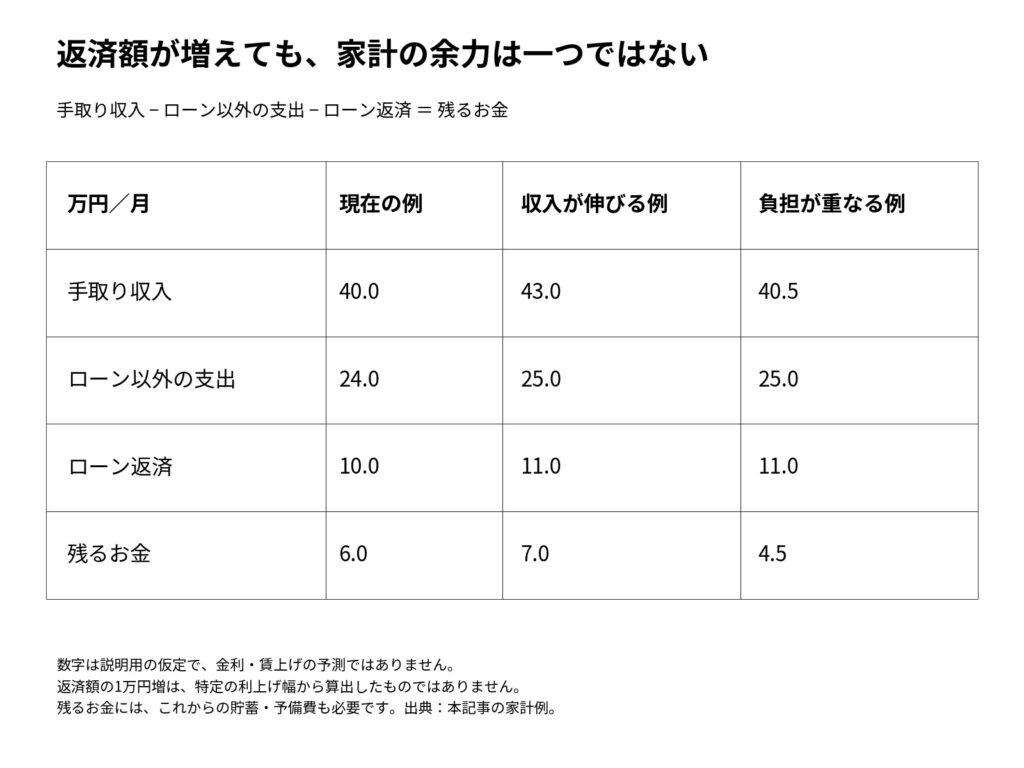
同じ返済額の増加でも、手取りと生活費の変化によって家計の余裕は異なります。数字は説明用の仮定です。
| 万円/月 | 現在の例 | 収入が伸びる例 | 負担が重なる例 |
|---|---|---|---|
| 手取り収入 | 40.0 | 43.0 | 40.5 |
| ローン以外の支出 | 24.0 | 25.0 | 25.0 |
| ローン返済 | 10.0 | 11.0 | 11.0 |
| 残るお金 | 6.0 | 7.0 | 4.5 |
※仕組みを説明するための仮定例です。返済額の1万円増は、特定の利上げ幅から計算したものではありません。残るお金から、貯蓄や予備費も確保する必要があります。
収入が伸びる例では、返済額が1万円増えていても、家計には以前より1万円多く残っています。
反対に、収入の増加が小さい例では、同じ返済額でも余裕が減っています。
同じ「返済額が増える」でも、暮らしへの影響は一つではありません。
確認したいのは、
手取り収入の増加額が、生活費と住宅ローン返済額の増加額を上回るか。
ということです。
賃上げ率と金利の上昇幅を、そのまま引き算することはできません。給料と借入残高では、計算の土台が違うからです。
それでも、円の金額で重ねてみれば、金利のニュースだけを見ていたときとは、違う可能性が見えてきます。
年2%のインフレが続くと、1,000万円の実質価値はどうなる?
長い住宅ローンでは、もう一つ知っておきたいことがあります。
インフレによって、同じ借入金額の実質的な価値が小さくなることです。
元本返済や利息はいったん切り離し、同じ1,000万円という金額だけを比べてみます。
物価が毎年2%ずつ、10年間上がるとします。
その場合、10年後の1,000万円を、現在の物価水準に換算すると、
1,000万円 ÷ 1.02の10乗 = 約820万円相当
です。
実質的な価値が、約18%小さくなる計算です。
年3%のインフレが10年間続く場合は、約744万円相当となり、約25.6%小さくなります。
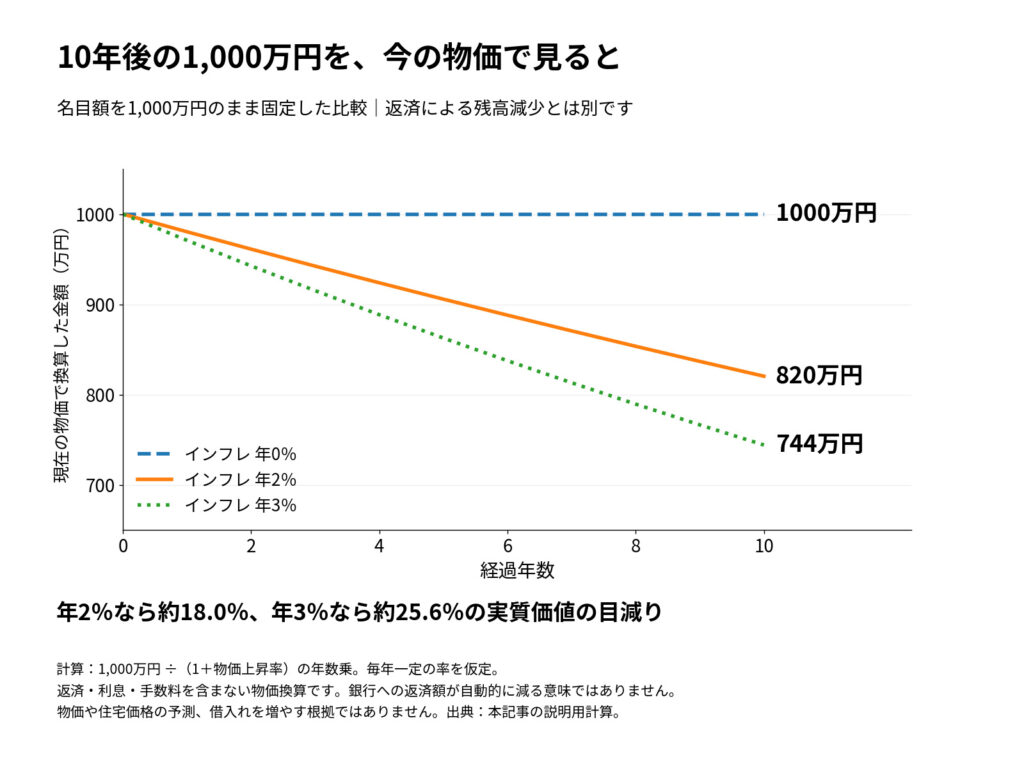
1,000万円という名目額を固定した物価換算です。年2%なら10年後は約820万円、年3%なら約744万円相当。実際のローン残高が自動的に減る意味ではありません。
| 毎年の物価上昇率を仮定 | 10年後の1,000万円を現在の物価で換算 | 実質価値の目減り |
|---|---|---|
| 0% | 1,000万円相当 | 0% |
| 2% | 約820万円相当 | 約18.0% |
| 3% | 約744万円相当 | 約25.6% |
※毎年一定の物価上昇率を仮定した説明用計算です。返済・利息・手数料は含みません。
ただし、銀行に返すローン残高が、インフレで自動的に減るわけではありません。
変わるのは、同じ円の金額が持つ購買力です。実際の元本残高は、返済によって別に減っていきます。
毎月の返済額で考えると、15万円の返済が変わらない場合、年2%のインフレが10年続いた後の15万円は、現在の物価で見ると約12万3,000円相当です。
その間に手取りも増えていれば、収入に占める返済の割合も小さくなる場合があります。
金利だけでなく、時間とともに変わる所得・物価・借入残高まで見る。
これが、長期の住宅ローンを考えるもう一つの視点です。
なお、預貯金も物価以上に増えなければ購買力が下がります。インフレを理由に借入れを増やせばよい、という話ではありません。
政策金利は、景気と物価に合わせて動きます
では、政策金利は何のために上がるのでしょうか。
住宅ローンの支払いを増やすためではありません。
日本銀行が、経済や物価の状態に合わせて金融環境を調整するための手段です。
金利を上げると、お金を借りる負担が増え、消費や投資を抑える方向に働きます。その結果、物価の上昇圧力を和らげることにつながります。
反対に、景気や物価が弱まれば、金利を下げて経済活動を支える方向の対応もあります。
だから、政策金利は上がることも、下がることもあるものです。
ただし、景気が弱くても、輸入品やエネルギーの値上がりによって物価が上がる場合があります。物価の上昇が続くのか、景気がどの程度弱まるのかなどを見極める必要があり、単純な自動運転ではありません。
「金利のある世界」は、「高金利が永遠に続く世界」ではない。
同時に、「景気が悪くなれば、すぐに自分のローン金利も下がる」と決めつけないことも大切です。
変動と固定では、関係の深い金利が違います
住宅ローンでは、政策金利と長期金利を分けて考えます。
政策金利は、日銀が金融政策で誘導する短期の金利です。
長期金利は、10年国債の利回りなどに代表される、市場で形成される金利です。将来の短期金利への予想や、長期間の不確実性、債券の需給なども関係します。
住宅ローンとの関係を、大まかに整理すると次のようになります。
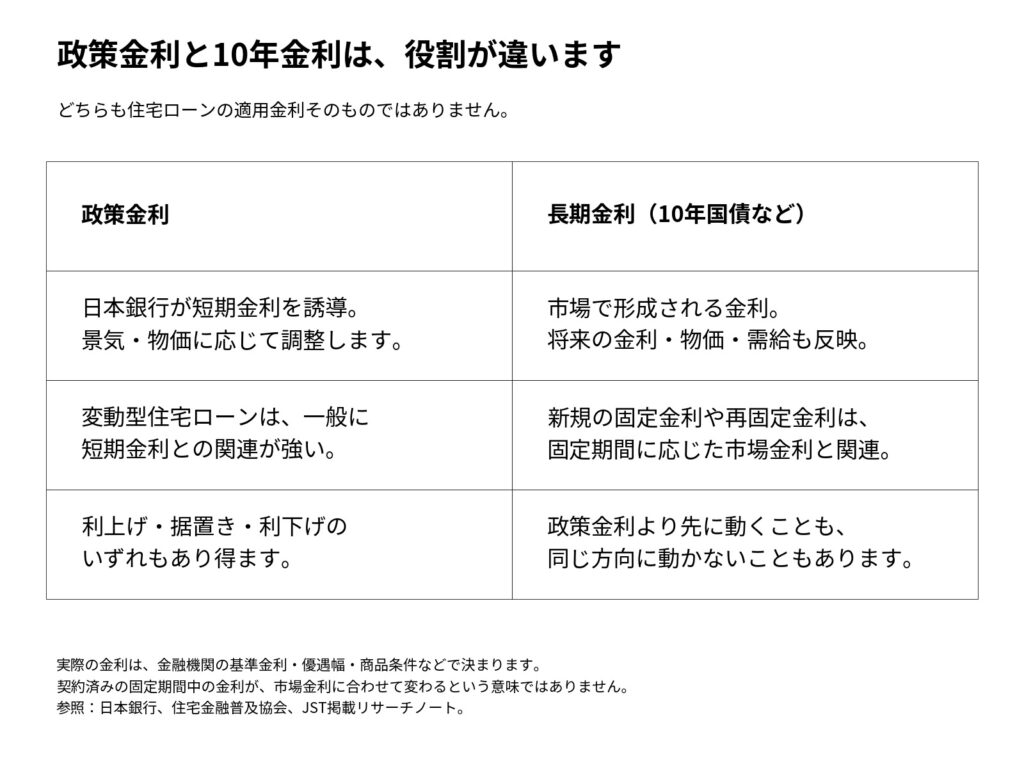
変動型は一般に短期金利、固定型は固定期間に応じた市場金利と関連します。実際の適用金利は、金融機関の基準金利や優遇条件で決まります。
| 住宅ローン | 関係の深い金利 |
|---|---|
| 変動金利 | 一般に、短期金利との関連が強い。 |
| 10年固定など | 固定する期間に応じた市場金利の影響を受ける。 |
| 全期間固定 | 新規の借入金利は、長期金利などの影響を受ける。 |
実際の適用金利には、銀行の基準金利・優遇幅・商品条件などが関係します。政策金利や10年国債金利が、そのまま住宅ローンの適用金利になるわけではありません。
このため、政策金利が動く前に、新しく借りる固定金利が動く場合があります。
反対に、政策金利が下がっても、長期金利が同じように下がらない場合もあります。
「変動金利が上がってから、低い固定金利へ切り替えればよい」とは、あらかじめ決められないのです。
2036年・2046年・2056年を、3つのシナリオで考えます
ここからは、長期の住宅ローンを考えるための、条件付きシナリオです。
本線は、比較の基準にする想定。
グッドは、実質賃金と経済活動が伸びる想定。
バッドは、物価や金利に所得が追いつかない想定。
として整理します。
以下は、政府・日銀の公式予測ではありません。
別途作成した検討資料の数値を使い、家計の変化を考えるために置いた仮定です。「本線」が実現する確率を保証するものでもありません。
GDP・実質賃金・物価は年率、金利はその時点の水準です。各年の前後の経済状態を表す想定であり、10年間の累積変化率や、同じ状態が30年間続くことを示すものではありません。
2036年ごろの想定
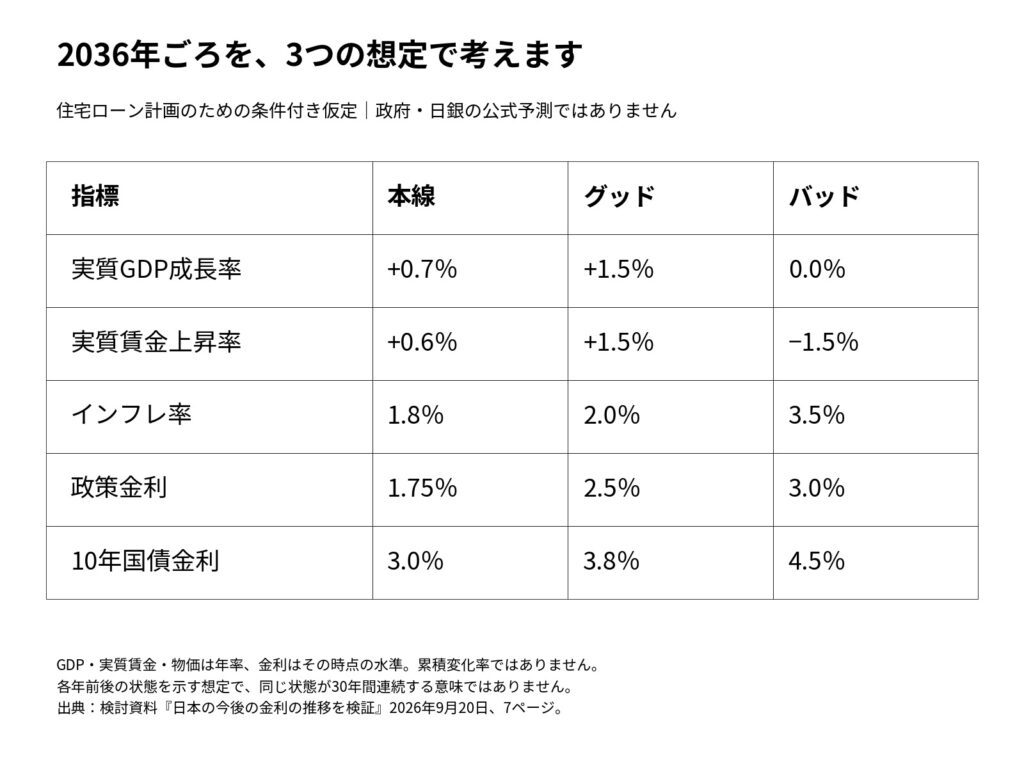
2036年ごろの条件付きシナリオ。政府・日銀の公式予測ではありません。
| 指標 | 本線 | グッド | バッド |
|---|---|---|---|
| 実質GDP成長率 | +0.7% | +1.5% | 0.0% |
| 実質賃金上昇率 | +0.6% | +1.5% | −1.5% |
| インフレ率 | 1.8% | 2.0% | 3.5% |
| 政策金利 | 1.75% | 2.5% | 3.0% |
| 10年国債金利 | 3.0% | 3.8% | 4.5% |
グッドでは、金利は本線より高くても、実質賃金も伸びています。
一方、バッドでは、物価が上がる中で実質賃金が下がります。借りてから10年ほどの時期に、固定期間終了や教育費の増加が重なる場合は、特に確認したい組み合わせです。
2046年ごろの想定
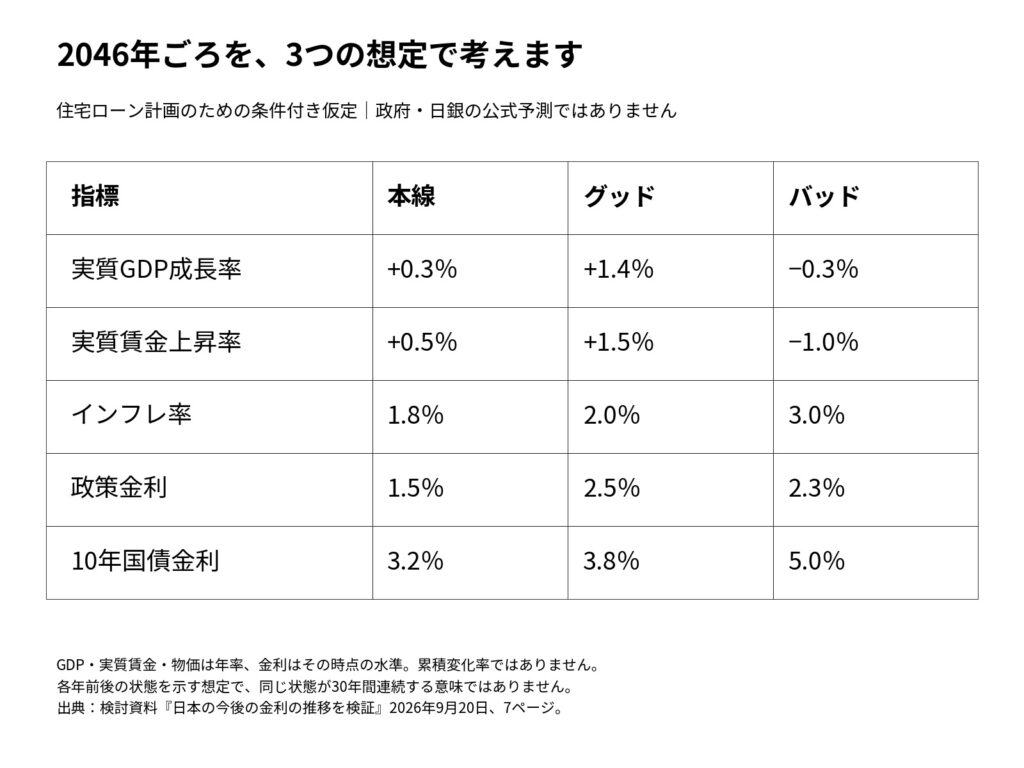
2046年ごろの条件付きシナリオ。政策金利と長期金利が異なる動きをする場合も想定しています。
| 指標 | 本線 | グッド | バッド |
|---|---|---|---|
| 実質GDP成長率 | +0.3% | +1.4% | −0.3% |
| 実質賃金上昇率 | +0.5% | +1.5% | −1.0% |
| インフレ率 | 1.8% | 2.0% | 3.0% |
| 政策金利 | 1.5% | 2.5% | 2.3% |
| 10年国債金利 | 3.2% | 3.8% | 5.0% |
ここでは、バッドの政策金利が2036年の想定より下がる一方、長期金利は高くなる条件を置いています。
景気が弱くなっても、国債の需給や将来への不安から、長期金利が下がりにくい場合を考えるためです。
変動金利と、再び固定金利を選ぶ場合とでは、影響が異なる可能性があります。
2056年ごろの想定
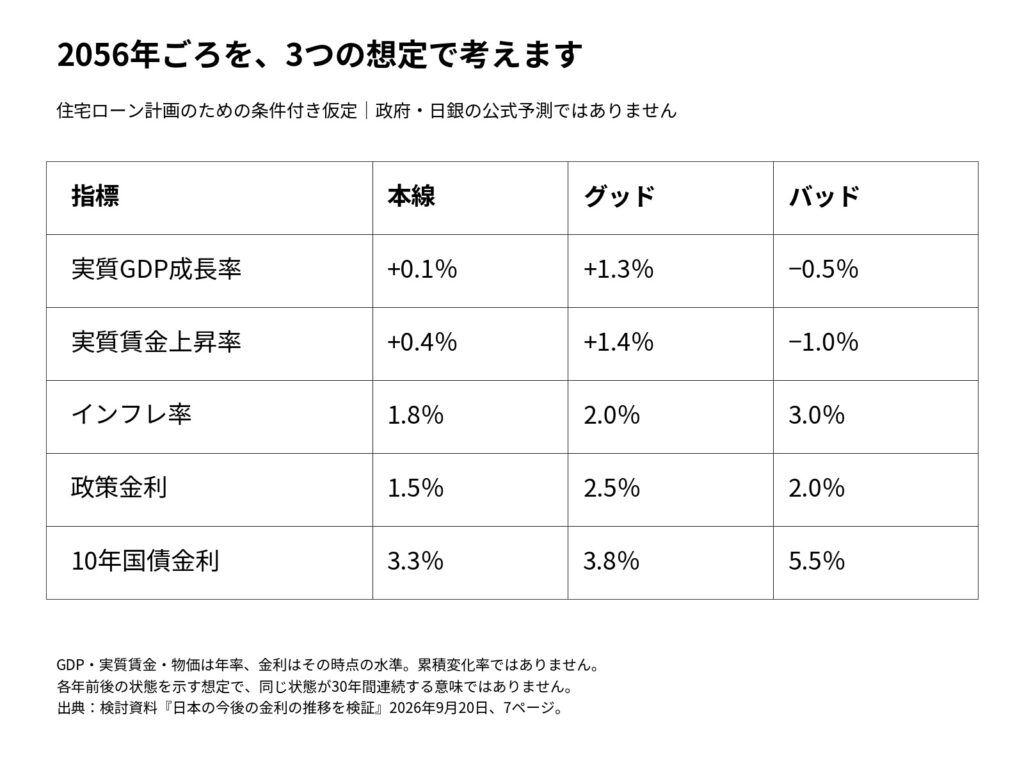
2056年ごろの条件付きシナリオ。将来の実際の金利・成長・賃金を保証するものではありません。
| 指標 | 本線 | グッド | バッド |
|---|---|---|---|
| 実質GDP成長率 | +0.1% | +1.3% | −0.5% |
| 実質賃金上昇率 | +0.4% | +1.4% | −1.0% |
| インフレ率 | 1.8% | 2.0% | 3.0% |
| 政策金利 | 1.5% | 2.5% | 2.0% |
| 10年国債金利 | 3.3% | 3.8% | 5.5% |
30年後は、働き方や収入源が変わっているご家庭もあると思います。
そのときの金利だけでなく、退職時にどれくらい借入残高があるか、修繕費や老後資金をどう確保するかも、一緒に見ておきたいところです。
これらの数字を、覚えていただく必要はありません。
同じ金利上昇でも、実質賃金が伸びる世界と、物価に賃金が追いつかない世界では、暮らしへの意味が違う。
そこを読み取っていただければと思います。
怖いのは、物価と返済に賃金が追いつかないことです
ここまでお話ししてきたように、金利があることだけを怖がる必要はありません。
ただし、物価と金利が先に上がり、賃金が追いつかない時期への備えは必要です。
例えば、物価が年3%上がる一方、給料が年1%しか増えなければ、その年の実質賃金は約1.9%下がります。
そこに返済負担の増加や、一時的な収入減少が重なれば、毎月の余裕が小さくなります。
その場合でも、インフレによる借入金の実質価値の目減りは起こります。
年3%のインフレが10年続けば、同じ1,000万円の実質価値は約744万円相当です。
でも、実質価値が小さくなっていることと、毎月の支払いが楽になることは別です。
同じ期間に物価水準は約34.4%上がっています。収入が生活費と返済に追いつかなければ、家計は苦しくなります。
また、バッドの状態が永久に続くと決まっているわけではありません。景気や物価が落ち着けば、政策金利が下がる方向へ動くことも考えられます。
それでも、
「いつか金利が下がるはず」
「10年後には給料が増えているはず」
と考えている、その途中で手元のお金が足りなくならないか。
長期の総返済額だけでなく、負担が重なる数年間も、暮らしを続けられるか。
そこまで確かめておくことが大切です。
変動・10年固定・全期間固定は、未来への備え方が違います
では、どの住宅ローンを選べばよいのでしょうか。
私は、どれが一番得かだけでなく、どの変化を家計で受け止めるかという視点が必要だと思います。
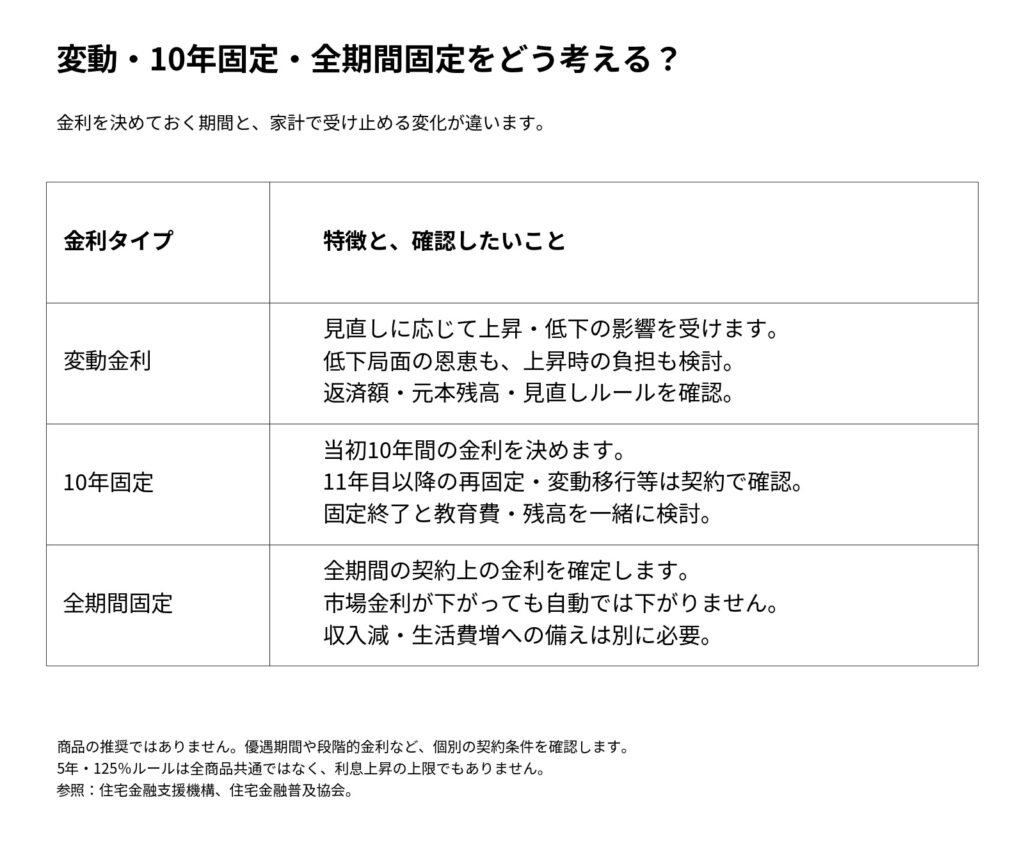
住宅ローンは、金利を決めておく期間と、家計で受け止める変化が異なります。商品条件を確認し、ご自身の家計と合わせて考えます。
変動金利は、上昇と低下の両方を受け止めます
契約のルールに沿って、適用金利が見直されます。
金利が下がる局面では、その影響を受けられる可能性があります。一方、上がる局面では、利息や返済負担が増える可能性があります。
本線やグッドでも、実際に自分たちの手取りが伸びるとは限りません。金利が上がった場合の家計の余裕を確認しておくことが重要です。
10年固定は、当初10年間の見通しをつくります
当初10年間の金利を決めることで、その期間の返済計画を立てやすくなります。
ただし、11年目以降は未確定です。
再固定するなら、その時点の市場金利や優遇条件。変動へ移るなら、その契約で選べる条件を確認します。
今回のバッドのように、政策金利が下がっても長期金利が高い場合は、再固定の条件が期待ほど改善しない可能性も考えます。
借換えを予定する場合も、その時点の審査や費用を無視できません。
全期間固定は、将来の金利変動を返済計画から切り離します
借入期間全体について、契約上の金利を確定させる方法です。
金利が高い状態が続くシナリオでも、市場金利の上昇によって返済条件が変わる不安を抑えられます。
その間に所得が増えれば、収入に対する返済の割合が下がる場合もあります。
一方、市場金利が下がっても、契約金利が自動的に下がるわけではありません。収入減少や生活費増加への備えも、別に必要です。
このように、金利タイプにはそれぞれ特徴があります。固定期間の長さと、自分たちの家計の見通しを合わせて考えることが大切です。
なお、変動型の一部にある「5年ルール」「125%ルール」は、すべての商品にあるわけではなく、利息上昇の上限でもありません。返済額が据え置かれていても、元本の減り方が変わる場合があります。
一級建築士相談会で、返済パターンとシナリオを組み合わせます
この話を、ご自身の家づくりに置き換えるには、具体的な数字が必要です。
Soraieの一級建築士相談会では、
変動・10年固定・全期間固定などの返済パターンと、本線・グッド・バッドなど、複数のシナリオを組み合わせた説明用シミュレーションについて、ご相談をお受けします。
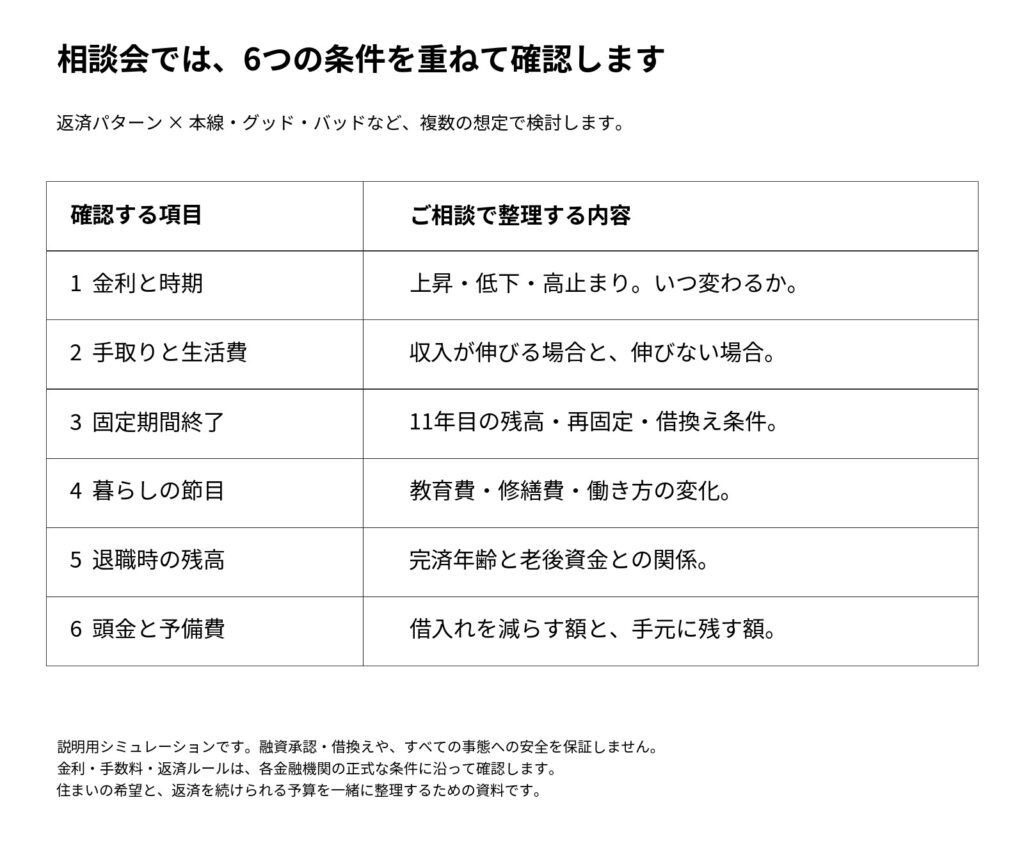
返済パターンと複数のシナリオを組み合わせ、金利・手取り・固定期間終了・教育や修繕・退職時の残高・手元資金を確認します。
同じ借入額でも、返済期間を変えるとどうなるか。
金利が上がる場合だけでなく、下がる場合や、高い状態が続く場合はどうか。
収入の増加が小さい場合、生活費が増える場合、固定期間の終了と教育費が重なる場合はどうか。
毎月の返済額、途中の残高、手元に残すお金を、同じ時間軸で整理していきます。
例えば、金利が変わる契約では、適用金利が1〜2ポイント上がった場合も確認します。年1%から年2%への変化が「1ポイント上昇」です。
さらに、手取り収入が一定期間10%減る、生活費が10%増えるといった条件を重ねることもあります。
これらは将来予測でも、「この条件なら絶対安全」という基準でもありません。家計の余裕を確認するための仮定です。
住宅金融支援機構も、資金計画では、毎月の家計と将来のライフイベントを合わせて考える試算を案内しています。
目的は、最も安くなる住宅ローンを断定することではありません。
想定が変わっても、暮らしを続けられる家づくりの予算を考えることです。
具体的な金利・優遇幅・手数料・返済ルール・融資や借換えの可否は、各金融機関の正式な条件で確認します。
私たちは、その確認と合わせて、土地・建物・広さ・性能・間取りに、どのように予算を使うかを一緒に考えます。
家族で食卓を囲む暮らしのイメージ(AI生成)。実際のお客様・施工事例ではありません。
金利のニュースだけで、家づくりの希望を閉じないために
家を建てた先には、毎日の暮らしがあります。
家族で食卓を囲む時間。
子どもが帰ってくる場所。
仕事を終えて、少しほっとできる居場所。
住宅ローンは、その暮らしを実現するための手段の一つです。
「金利が上がりそうだから、急いで建てましょう」
とお伝えしたいわけではありません。
「インフレで借入金の実質価値が下がるから、もっと借りても大丈夫」
とも思いません。
ただ、金利のニュースだけで、
「もう家は難しい」
と諦める前に、自分たちの数字を確かめていただきたいのです。
借入額を抑える方法もあります。面積を増やさず使いやすくする方法もあります。時期を見直すことも含めて、選択肢を整理できます。
Soraieが大切にしているのは、
限られた予算を、その人の暮らしに生かす。
という考え方です。
金利のある世界は、怖い世界なのでしょうか。
私の答えは、
金利の変化だけで、暮らしの未来が決まるわけではない。
です。
仕組みを知り、自分たちの条件で確かめれば、選べる道が見えてきます。
希望を持つことと、変化に備えることは、両立できる。
その両方を大切にしながら、家づくりを一緒に考えていきましょう。
空間デザイン住宅Soraie
代表・一級建築士 小野 貴士
本記事をご利用いただくにあたって
本記事は、2026年9月20日時点で確認した資料に基づく一般的な解説です。政府・日本銀行の目標は、将来の金利や個人の収入を保証するものではありません。
将来シナリオは、検討資料『日本の今後の金利の推移を検証』の条件付き仮定です。政府・日銀の公式予測ではなく、掲載年の間の金利が一定、または一直線に変化することを示すものでもありません。
本記事および相談時の説明用試算は、特定の金融機関・住宅ローン商品・借入額・返済期間を推奨したり、融資承認・借換え・将来の有利不利を保証したりするものではありません。
実際の適用金利、金利が決まる時点、優遇条件、返済額の見直し方法、手数料、保証料、団体信用生命保険、繰上返済・借換えなどは、各金融機関の最新の商品説明書と返済予定表でご確認ください。
参考情報
日本銀行|金融政策の概要・2%の物価安定目標
日本銀行|金融政策と景気・物価の関係
内閣府|経済財政運営と改革の基本方針2026
厚生労働省|毎月勤労統計・指数の算出方法
住宅金融普及協会|住宅ローン金利の仕組みと注意点
住宅金融支援機構|住宅ローンの金利タイプ
住宅金融支援機構|資金計画・住宅ローンシミュレーション
JST掲載リサーチノート|中立金利とタームプレミアム〔筆者による分析・PDF〕
岡山で、暮らしと住宅ローンの予算を相談してみませんか
「金利が変わると、私たちの支払いはどうなるのだろう」
「このくらいの支払いで、どんな住まいを考えられるだろう」
そんなところから、お話しください。
一級建築士相談会では、返済パターンと複数の金利・収入・物価シナリオを組み合わせ、ご家族の条件に合わせて予算を整理します。
実際の住まいも見ながら、広さ・動線・性能・素材のどこに予算を使いたいかを、一緒に考えていきましょう。
売る人ではなく、つくる人と話す。
CATEGORY
- Soraieの高性能住宅(10)
- 住宅性能(8)
- 床暖房・太陽光検証(2)
- 断熱性能(8)
- 気密測定(5)
おすすめ記事
金利のある世界は怖い世界?住宅ローンと賃金・物価の話
営業をおかない家づくりとは?建築士と直接話す理由

耐震等級3の家づくり|設計と現場検査が大切な理由

施工事例

イベント

コンセプト

ワンランク上の住宅性能

Soraie 一級建築士

